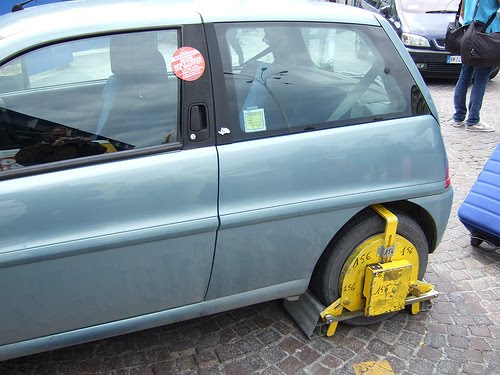
 L’atto non adeguatamente motivato del fermo amministrativo del veicolo deve considerarsi nullo perché configura un’applicazione «indiscriminata». Lo ha sentenziato la Ctr di Genova con il verdetto 130/13. Nella fattispecie la Commissione Tributaria provinciale aveva bocciato il ricorso della contribuente contro la cartella di pagamento e conseguente preavviso amministrativo di due veicoli. Mentre per la Corte regionale che il fermo amministrativo iscritto dal concessionario della riscossione sul veicolo del contribuente risulti illegittimo se tale misura è sproporzionata rispetto al debito erariale: l’applicazione in materia indiscriminata della ganasce fiscali potrebbe configurare un eccesso di potere da parte del concessionario della riscossione. In particolare, se il provvedimento cautelare non è adeguatamente motivato e sussiste una sproporzione tra misura adottata credito tributario. Gli strumenti concessi al concessionario devono essere adottati nel rispetto delle norme sul procedimento amministrativo e dello Statuto del contribuente (legge 212/00) e perciò devono essere motivati. Dunque, va annullato il fermo amministrativo e compensate le spese
Radio Televisione Toscana - canale 99 - CANALE 268 HBBTV - RICEVIBILE IN TUTTA ITALIA -